
-
Jeśli chcesz dodać swojej Alfie charakteru i jednocześnie zaznaczyć przynależność do naszej społeczności – to dobry moment, żeby je zamówić.
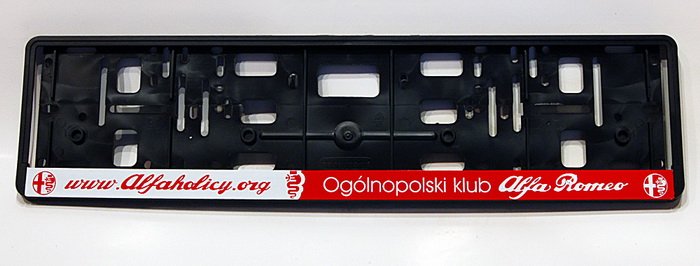
Szczegóły, zdjęcia oraz informacje o zamówieniu znajdziesz tutaj.
Nie czekaj, bo jak zwykle schodzą szybko.
wynik
Wynik finansowy – różnica pomiędzy przychodami a kosztami ich uzyskania obliczona dla określonego przedsiębiorstwa (podmiotu rachunkowości) w wybranym okresie sprawozdawczym. Dodatni wynik finansowy jest nazywany zyskiem, zaś ujemny stratą. Wynik finansowy podzielony przez wartość przychodu, aktywów lub zaangażowanego kapitału jest nazywany rentownością.
Wynik finansowy brutto przedsiębiorstwa ustalony w rachunku zysków i strat tworzonym zgodnie z ustawą o rachunkowości stanowi podstawę naliczenia podatku dochodowego (brutto) oraz w przypadku spółek kapitałowych podstawę określenia wysokości dywidendy.
Wielkość podatku dochodowego obliczona od zysku brutto jest z reguły inna niż ustalone na podstawie przepisów podatkowych zobowiązanie z tytułu podatku dochodowego od osób prawnych. Zysk brutto nie jest równy podstawie opodatkowania. Jest to spowodowane występowaniem przejściowych i stałych różnic między wykazywaną w księgach rachunkowych wartością aktywów i pasywów a ich wartością podatkową. Na przykład nie są kosztem podatkowym odpisy amortyzacyjne w części ustalonej od wartości samochodu przewyższającej 20 000 euro.
Wynik finansowy brutto pomniejszony o podatek dochodowy i inne obowiązkowe obciążenia to wynik finansowy netto.
View More On Wikipedia.org
Wynik finansowy brutto przedsiębiorstwa ustalony w rachunku zysków i strat tworzonym zgodnie z ustawą o rachunkowości stanowi podstawę naliczenia podatku dochodowego (brutto) oraz w przypadku spółek kapitałowych podstawę określenia wysokości dywidendy.
Wielkość podatku dochodowego obliczona od zysku brutto jest z reguły inna niż ustalone na podstawie przepisów podatkowych zobowiązanie z tytułu podatku dochodowego od osób prawnych. Zysk brutto nie jest równy podstawie opodatkowania. Jest to spowodowane występowaniem przejściowych i stałych różnic między wykazywaną w księgach rachunkowych wartością aktywów i pasywów a ich wartością podatkową. Na przykład nie są kosztem podatkowym odpisy amortyzacyjne w części ustalonej od wartości samochodu przewyższającej 20 000 euro.
Wynik finansowy brutto pomniejszony o podatek dochodowy i inne obowiązkowe obciążenia to wynik finansowy netto.
View More On Wikipedia.org